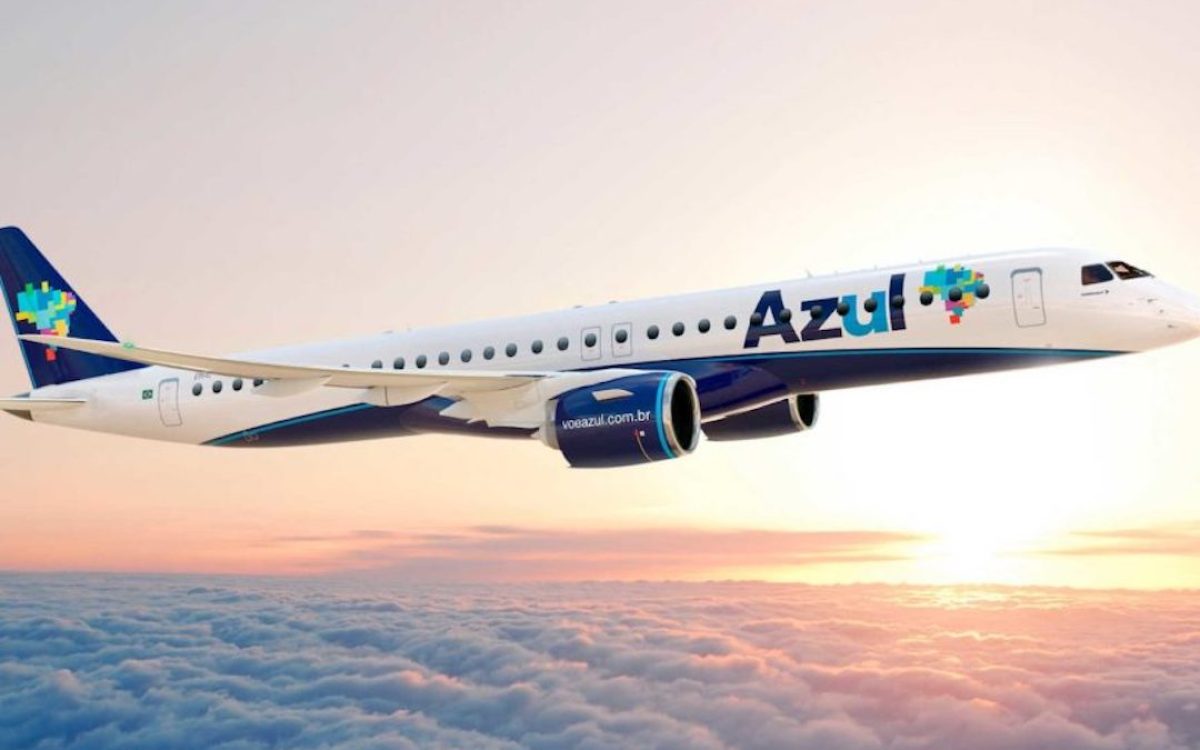
Após concluir a recuperação judicial, a Azul deve voltar a conversar com a Abra (holding da qual fazem parte as companhias aéreas Gol e Avianca) para avançar em um processo de fusão com a Gol, de acordo com o presidente da Azul, John Rodgerson. “É possível, sim. Com certeza”, disse ao ser questionado se a fusão seria uma possibilidade para 2026.
Com dívidas que somam R$ 34,6 bilhões, a Azul entrou em recuperação judicial (o chamado ‘chapter 11′) nos Estados Unidos no último dia 28. Desde então, porta-vozes da empresa afirmavam que o foco agora era trabalhar nesse processo, e não mais na fusão com a Abra. Enquanto isso, interlocutores da Abra sinalizaram que continuam interessados no acordo.
Em janeiro, a Azul e a Abra anunciaram − após meses de especulação no mercado − que haviam assinado um memorando de entendimentos (MoU) não vinculante para “explorar uma combinação de negócios das duas companhias aéreas no Brasil”.
O executivo destacou que economias de escala são importantes no setor aéreo – daí a importância de uma consolidação. Mas a fusão só poderá avançar após a reestruturação da Azul, o que deve levar entre seis e nove meses
Rodgerson disse ainda que as políticas do presidente americano, Donald Trump, interferiram na crise da empresa. Isso porque criaram insegurança no mercado em um momento em que a Azul fazia uma oferta de ações para levantar dinheiro. “O mercado não estava em uma situação boa quando fizemos a captação. Estava no meio da guerra de tarifas do Trump. Mas tentamos.”
Confira, a seguir, trechos da entrevista:
O sr. sempre defendeu fazer negociações com credores fora da Justiça. O que aconteceu que o ‘chapter 11′ se tornou necessário?
Quando se tem um ‘chapter 11′, muito dinheiro vai para fora dos credores. Por isso, a gente tentou negociar várias vezes nos últimos anos, mas, agora, algumas coisas pesaram. Nossos juros aumentaram em dez vezes desde 2019, e a moeda enfraqueceu 50%. Eu pagava R$ 160 milhões em juros ao ano. Agora, pago R$ 1,6 bilhão. Mas eu fiz um acordo com meus credores. Eles acharam que isso seria melhor para todo mundo. Fiz um acordo com um dos maiores ‘lessors’ (arrendadores de aeronaves) do mundo, a Air Cap. Fiz um acordo com a United Airlines e a American Airlines. Também com credores que queriam colocar mais dinheiro na empresa. Estamos entrando nesse processo sabendo como vamos sair dele. Eles (os parceiros) acham que é possível sair em seis meses ou nove meses. Por isso, nosso processo é diferente. Quando outras empresas entraram, elas não sabiam como iam sair. A nossa saída já está pré-determinada. Sabemos quem vai colocar capital. Como executivo, luto todo dia para não ter de fazer algo assim, mas o Brasil tem altos e baixos. É perigoso ter uma empresa alavancada aqui. Sempre achávamos que haveria algo: a linha (de crédito) do governo ou que o mercado ia voltar. Mas o mercado de ‘equities’ (ações) não voltou, e a linha do governo atrasou. Por essa razão, fez mais sentido entrar no ‘chapter 11′, desalavancar, tornar toda essa dívida que temos em ‘equity’ e ter o apoio de dois atores estratégicos fortes, a United e a American.
O mercado não estava em uma situação boa quando fizemos a captação. Estava no meio da guerra de tarifas do Trump. Mas tentamos. Os próprios credores falaram: ‘Acho que isso (o ‘chapter 11′) é melhor para todos’. Uma empresa no Brasil com a moeda que nós temos, com os desafios que temos, precisa desalavancar. Quando o mercado não está lá (para financiar a empresa), fica mais fácil fazer dessa forma.
Então as políticas de Trump prejudicaram a Azul?
Nas semanas em que a oferta de ações foi anunciada, as ações das empresas aéreas dos EUA caíam mais de 25%. Nós somos uma indústria global. A demanda no setor aéreo nos EUA estava muito volátil. O investidor de empresa aérea é global. Eles estão vendo: ‘Se isso está afetando tão fortemente a demanda nos Estados Unidos, pode afetar em outras partes do mundo’. Eu falava para o investidor que a demanda estava forte no Brasil, mas todo mundo estava assustado com a queda da demanda nos EUA, achando que ia refletir aqui. Talvez aquele não fosse o melhor momento, mas tentamos, e agora estamos confiantes no nosso plano. Posso dizer para todo mundo que tentei, que agora vamos converter a dívida em ‘equity’ (ações), limpar nosso balanço, desalavancar e sair muito mais fortes.
A empresa não cresceu rápido demais, fazendo com que o endividamento também avançasse?
A Azul sempre cresceu, e a pressão sempre foi saudável. A empresa deve crescer quando seu RASK (receita por assento-quilômetro oferecido) está aumentando. Nos últimos cinco anos, a gente colocou capacidade no mercado, e o RASK estava aumentando. O que pesou foi a dívida financeira que veio da pandemia. Tivemos de crescer para ter capacidade para pagar a dívida. Não foi o crescimento que afetou a gente. Foi a pandemia em 2020 e 2021, depois a enchente em Porto Alegre e depois a crise global na cadeia de fornecimento (de aviões). Nosso lucro operacional sempre foi saudável.
Não seria o contrário: a empresa se endividou porque cresceu demais?
Não foi o crescimento que causou a dívida, foi a pandemia. Tive de sobreviver quase dois anos sem receita e sem lucro. Depois, tivemos uma desvalorização cambial forte. Depois, tivemos Porto Alegre. Não foi o crescimento que causou o ‘chapter 11′. Foram essas outras coisas. Mas, quando você tem dívida, ajuda ser uma empresa maior para pagá-la. Pra você ter ideia: a empresa está 50% maior do que era em 2019. Mas o juro financeiro é 10 vezes maior.