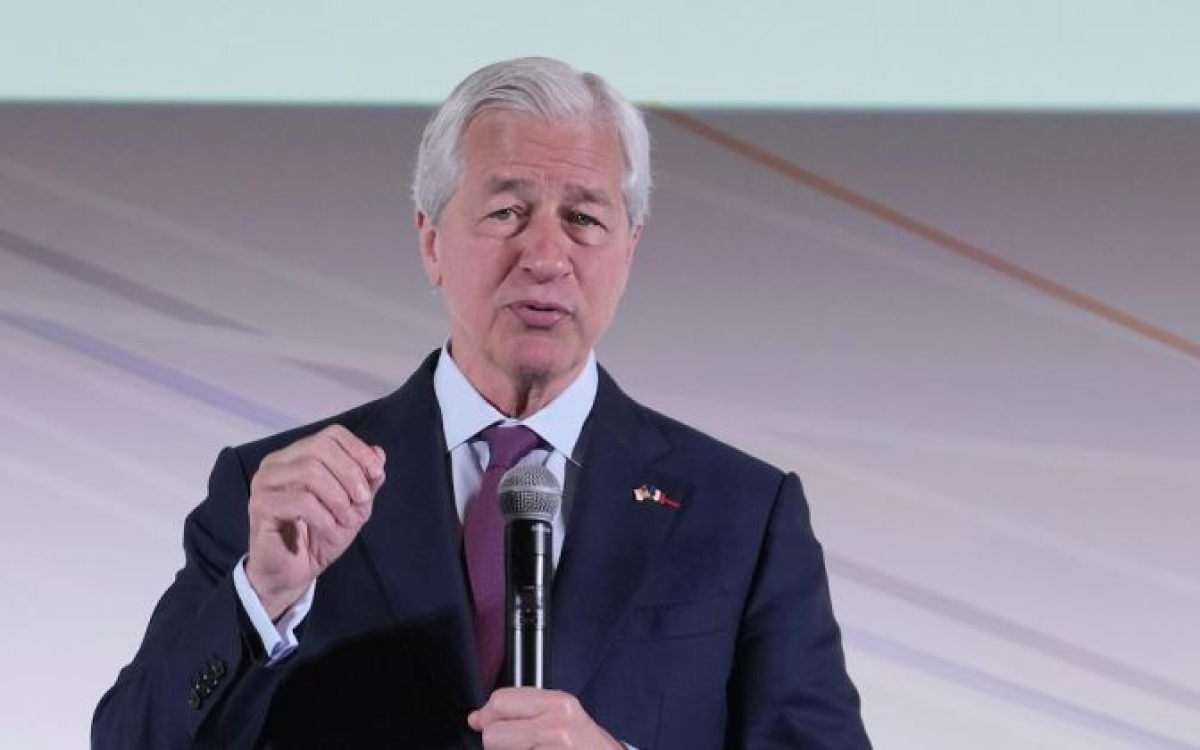
“Serena Williams, Tom Brady, Stephen Curry.” Quando se trata de garantir que o maior banco do mundo seja uma operação enxuta, Jamie Dimon busca inspiração atlética. “Veja como eles treinam, o que fazem para ser tão bons”, diz o chefe do JPMorgan Chase. “Muito frequentemente, as equipes de liderança sênior perdem isso. As empresas se tornam muito voltadas para si mesmas, dominadas pelo pessoal, o que é uma forma de burocracia.”
Durante o mandato de Dimon, o JPMorgan se tornou para o setor bancário o que Williams foi para o tênis. Na maioria dos mercados em que compete, ele se classifica como a principal instituição da América ou uma segunda colocada próxima. Tem uma capitalização de mercado de US$ 730 bilhões, ou 30% do total entre os grandes bancos americanos, contra 12% quando Dimon assumiu o comando no início de 2006.
O gap com os concorrentes aumentou ainda mais desde a pandemia da covid-19. O JPMorgan tem 317.233 funcionários, quase o dobro do que em 2005. Sua participação nos depósitos americanos dobrou para 12%.
A América nunca teve um banco de tal tamanho. Mesmo quando John Pierpont Morgan, um dos predecessores de Dimon, socorreu o Tesouro na virada do século 20, ele não podia se gabar de operações de costa a costa. Em 2021, o JPMorgan tornou-se o primeiro banco com filiais em cada um dos 48 Estados contíguos da América. A combinação do banco de escala e eficiência que supera o mercado significa que ele pode investir muito mais que seus rivais em tecnologia, contar com um imenso tesouro de depósitos para financiamento barato e estável, e se beneficiar de movimentos para segurança quando bancos menores vacilam.
Mas o tamanho tremendo, sucesso e proeminência da instituição também representam riscos. Bancos não são um negócio que lida bem com erros; quanto maior e mais desajeitada a instituição, maior a lista de potenciais deslizes. Ser o maior banco em um país onde credores pequenos são sagrados faz do JPMorgan um alvo político óbvio, tanto da esquerda quanto da direita. E então há a questão da sucessão.
Como você substitui um homem da reputação de Dimon? E como alguém sem sua estatura impede brigas internas e burocracia em uma instituição do tamanho do JPMorgan? Dimon se sentou para uma entrevista com The Economist em 16 de maio.
Nós também encontramos os quatro chefes dos maiores negócios do banco − os candidatos mais prováveis a suceder Dimon − antes disso. Eles são Troy Rohrbaugh, co-chefe do banco comercial e de investimento; Douglas Petno, seu outro chefe; Mary Erdoes, que comanda o braço de gestão de patrimônio; e Marianne Lake, líder de operações de varejo. Cada um é um tenente leal e veterano do JPMorgan. Rohrbaugh é a contratação mais recente; ele trabalha no JPMorgan há 20 anos.
Em 1º de janeiro do próximo ano, Dimon terá estado no comando do banco pelo mesmo tempo. Em 13 de março, ele celebrará seu 70º aniversário. Sua sucessão tem sido um assunto de discussão incessante em Wall Street por mais de uma década, estimulada por dois sustos de saúde e a perspectiva de que ele poderia ser secretário do tesouro.
Dimon diz que nos próximos anos ele deixará o cargo, mas permanecerá como presidente do Conselho da instituição, e se recusa obstinadamente a fornecer um cronograma mais firme. Ele oferece algumas características para qualquer futuro líder do banco: “Há uma ética de trabalho; há habilidades pessoais. Há determinação. É melhor ter um pouco de garra. Há humildade; há habilidade para formar equipes. Há de ter coragem. Observar constantemente o mundo lá fora e pensar, ‘O que pode ser feito melhor?’”
Não muito, se você ouvir Mike Mayo da Wells Fargo, o analista do JPMorgan mais proeminente e um super otimista. De fato, Mayo perguntou por que Jamie Dimon iria querer deixar o cargo de qualquer forma. O banco é, diz ele, o “Golias dos Golias” e o melhor que ele cobriu em sua carreira; ele espera que seja o primeiro com uma avaliação de um trilhão de dólares. Parte de seu argumento é que os avanços na inteligência artificial significam que o investimento em tecnologia cresceu em importância, e o JPMorgan, que ele também chama de “Nvidia dos bancos”, pode pagar mais do que qualquer rival.
O banco gastará cerca de US$ 18 bilhões em tecnologia este ano, cerca de 40% a mais do que o Bank of America. O peso que o JPMorgan desenvolveu sob Dimon proporciona ao banco uma vantagem composta. Executivos da Wall Street se queixam de como é difícil competir em toda a gama de negócios do JPMorgan.
O banco tem uma base enorme de US$ 2,5 trilhões em depósitos. Nos últimos dois anos, ele pagou US$ 190 bilhões em juros sobre depósitos, enquanto sugava US$ 374 bilhões em juros sobre empréstimos. No entanto, o banco não é apenas maior do que seus rivais − também é mais simplificado. Sua relação de eficiência (despesas não relacionadas a juros como uma parcela da receita total) caiu de 61% em 2015 para 51%, um número que é 15 pontos porcentuais menor do que qualquer concorrente.
Cada vez mais, a concorrência do JPMorgan pode ser encontrada fora do setor bancário. “Eu quero que sejamos melhores do que a melhor classe, que é de muitas maneiras as casas de negociação não bancárias”, diz Rohrbaugh. “Em outras partes do nosso negócio, como em pagamentos, não estamos competindo apenas contra os grandes bancos, estamos competindo contra fintechs.”
Grandes empresas de negociação como a Citadel Securities e a Jane Street apoderaram-se de atividades de formação de mercado outrora dominadas por bancos, enquanto startups tecnológicas como a Stripe incursionam em pagamentos.
Segundo os clientes, o JPMorgan manteve-se eficiente porque seus negócios permaneceram complementares. Ele evitou tanto se tornar um conglomerado composto de silos não relacionados quanto cair em competição interna de soma zero. “Você tem de costurar todas essas peças juntas”, diz Erdoes, que comanda a gestão de patrimônio desde 2009, significando que ela está em seu trabalho atual há mais tempo entre os quatro chefes.
“Isso é realmente fácil no nosso nível de comitê de operação, porque vivemos uns com os outros. É mais difícil quando você tem a pessoa no escritório de Milão tentando encontrar a pessoa no escritório de Austin, Texas.”
O balanço patrimonial “fortaleza” de Dimon ajuda. Grandes reservas, baixa alavancagem e capital abundante servem bem ao JPMorgan em tempos de estresse, permitindo que ele adquira empresas. O banco comprou o Bear Stearns e o Washington Mutual, um par de bancos, à medida que a crise financeira se agravava em 2008.
Dois anos atrás, durante uma crise menor, adquiriu a maior parte dos ativos do First Republic, o 14º maior banco da América. “Fizemos isso porque o governo precisava”, diz Dimon. Mas “temos de torná-lo financeiramente atraente para nós mesmos, obviamente.”
Comandando o forte
O estresse em 2023 teve lições para o JPMorgan. “Quando o Silicon Valley Bank falhou, aprendemos muito sobre o que não fizemos adequadamente cobrindo o Silicon Valley”, diz Dimon. “Mesmo que estivéssemos lá o tempo todo e fizéssemos muita coisa. A (lição da) análise profunda foi que não tínhamos uma ligação consistente e dedicada com os capitalistas de risco.”
Naquele ano, o JPMorgan contratou John China, ex-presidente da SVB Capital, braço de capital de risco do Silicon Valley Bank, para co-dirigir seu negócio de “economia da inovação”. Seu trabalho é conectar o capital financeiro da América ao seu capital tecnológico.
Ao mesmo tempo que outras empresas estão reduzindo em São Francisco, ou abandonando a cidade totalmente, o JPMorgan anunciou no mês passado planos para aumentar o tamanho de seus escritórios na cidade em 30%. “Quando você faz banco para o capitalista de risco, você faz banco para eles individualmente, você faz banco para a firma deles, você faz banco para suas startups e você faz banco para seus fundadores”, observa Petno.
O obcecado por exercícios, que faz piadas, Petno é um veterano mesmo entre os veteranos, tendo trabalhado no JPMorgan por 35 anos. Os analistas da firma acham que sua promoção, em janeiro, para co-dirigir o banco de investimentos o coloca em séria contenção pelo topo do trabalho. Enquanto isso, as operações de varejo do banco estão se espalhando pelo país.
Lake, sua chefe, que cresceu na Grã-Bretanha e fala com um nítido sotaque inglês, quer uma participação de 15% nos depósitos americanos, um objetivo cauteloso. Nos últimos seis anos, o JPMorgan estabeleceu presença física em 25 Estados. Leva vários anos para que as filiais alcancem seu potencial, e em dezenas de cidades − incluindo Boston, Salt Lake City e Washington − o banco ainda supervisiona menos de 3% dos depósitos.
O JPMorgan está crescendo no exterior também. Quase quatro anos após o lançamento de um banco digital para consumidores na Grã-Bretanha, ele tem 2 milhões de clientes. A Alemanha é o próximo passo. “Nós dissemos anteriormente que a Europa é mais difícil, mas isso é diferente hoje com o banco digital”, explica Lake. Alguma coisa poderia impedir a ascensão do JPMorgan? Escala não é garantia de sucesso.
Na virada do século, outra instituição representava cerca de 30% ou mais da capitalização de mercado dos bancos americanos. Após uma série de fusões e aquisições, o Citigroup era um titã. Mas sua liderança foi erodida por uma série de escândalos nos anos 2000, e uma crise financeira ruim. Hoje ele representa menos de 6% da capitalização de mercado da indústria.
Em comparação, o JPMorgan tem sido bastante livre de escândalos sob o comando de Dimon − com a exceção do fiasco da “Baleia de Londres”, quando um trader desonesto custou à instituição mais de US$ 6 bilhões.
O tamanho do JPMorgan também o torna um alvo. Em circunstâncias normais, a lei americana não permitiria que ele se fundisse com outro credor, devido à sua participação no mercado. Mas a regra não se aplica se o credor estiver falindo, o que permitiu a compra do First Republic. Mesmo assim, o JPMorgan foi criticado.
Elizabeth Warren, uma senadora de esquerda, fez parceria com J.D. Vance, agora vice-presidente, para atacar a venda. Isso fez “o maior banco da nação crescer ainda mais”. Dimon é inabalável, argumentando que grandes bancos oferecem à América um peso vital. “Movemos US$ 10 trilhões por dia… Emprestamos US$ 35 bilhões a uma empresa para fechar um negócio. Você sabe, nós fazemos banco para as maiores empresas ao redor, fazemos banco para países”, diz ele.
“Eu não acho necessariamente que as pessoas fazendo essas declarações entendam por que você precisa de um grande banco que faz negócios em 100 países e que atua na formação de mercado como nós fazemos.”
Um mundo de guerras comerciais e conflitos geopolíticos é difícil para qualquer empresa globalizada. JPMorgan e Bank of America foram recentemente criticados por membros do Congresso por intermediarem uma venda de ações da CATL em 20 de Maio. A empresa é uma fabricante chinesa de baterias. Seus produtos são encontrados em carros elétricos em todo lugar, mas ela também está na lista negra do Pentágono por ligações com as forças armadas da China.
Dimon observa que a CATL não enfrenta sanções americanas. E ele ainda acredita no engajamento comercial: “Não é da minha conta dizer que não vamos mais nos envolver com a China… Eu não acho que os chineses ou os americanos queiram que saiamos. Eu não acho que a economia americana queira sair. Mas vamos ter essas questões na margem… Vai ser mais difícil.”
O último e mais difícil desafio é a sucessão. Durante o tempo de Dimon como diretor executivo, mais de uma dúzia de supostos candidatos apareceram e se foram. De fato, ele está no cargo há tanto tempo que alguns já tiveram vários empregos desde então. Bill Winters, o chefe do Standard Chartered, e anteriormente do banco de investimento do JPMorgan, aspirava a tomar o trono de Dimon. Agora ele pode se aposentar antes de Dimon. Em 2020, The Economist escreveu que ninguém, nem mesmo Dimon, achava que ele permaneceria em seu cargo por mais uma década.
Isso foi há cinco anos, e Dimon diz que permanecerá por mais alguns anos. Nós não apostaríamos mais contra ele completar o percurso. Quando questionados sobre como poderiam dirigir o banco, os candidatos internos previsivelmente não saem da linha: todos estão, como se verifica, focados em seus empregos, trabalham de perto uns com os outros e não sonham em ser o próximo chefe. Cada um enfrenta uma temida entrevista de emprego quando chega a hora. E o banco poderia tentar recrutar de outro lugar?
Quem quer que vença faltará a estatura de seu antecessor. Não importa sua experiência, eles não terão construído um megabanco. Poucas pessoas são reconhecíveis pelo primeiro nome tanto em Wall Street quanto no Capitólio. Como sinal de sua influência, Jamie foi até creditado por suavizar as tarifas do presidente Donald Trump. Não era boato.
O próprio Trump disse que mudou de ideia depois de assistir uma entrevista com Dimon na Fox News, durante a qual o chefe do JPMorgan disse que uma recessão era provável por causa da onda de protecionismo. “Ele é um gênio financeiro, fez um trabalho fantástico no banco,” o presidente elogiou. O JPMorgan de hoje, todo-conquistador, foi construído à imagem do Dimon.
Dimon relembra o conselho que ele deu para Charlie Scharf, anteriormente chefe do banco de varejo do JPMorgan, quando ele deixou a firma para dirigir a Visa, um gigante dos pagamentos. Duas coisas mudam quando um executivo assume um cargo de topo, explica Dimon. “A primeira é que não há ninguém para reclamar.”
Segundo, um diretor executivo não pode mais contar com um apoio de um poder superior. “Não há aprovação tácita. É sua decisão. É apenas diferente. Pesada é a cabeça que usa a coroa.” E nenhuma coroa de Wall Street é mais pesada do que a do JPMorgan.