Os alunos do personal trainer Rodrigo Julião (nome fictício) foram surpreendidos com uma mensagem que chegou via WhatsApp na manhã desta quinta-feira (28): a partir de janeiro, fazer os treinos personalizados vai custar de 8% a 10% mais caro. O que embasou esse cálculo de reajuste, segundo Julião, foi o nível atual da taxa Selic e a inflação acumulada no período (só pra não deixar dúvida: o IPCA, o índice oficial de inflação do país, sobe 3,88% no ano até outubro, e 4,72% no acumulado nos últimos 12 meses.)
A decisão de Julião de subir seu preço e, sobretudo, a forma como ele fez o cálculo, com base na Selic, que não representa um custo direto na sua atividade ilustra muito bem algo que o Banco Central vem repetindo há muito tempo: a piora das expectativas pode provocar mais inflação. E é exatamente o que explica a reação do mercado financeiro ao pacote fiscal anunciado pelo governo.
Quando os agentes econômicos, que nada mais são do que os empresários, empregados, prestadores de serviço, consumidores e investidores começam a ver uma piora do cenário econômico, eles vão reagir subindo os preços, deixando de comprar ou adiando investimentos. E aquilo que era apenas um risco acaba virando um problema concreto: mais inflação e menos crescimento econômico. Tipo profecia autorrealizável.
Quer ver outro exemplo? O motorista de aplicativo João Ribeiro (nome fictício), ficou assustado quando viu a cotação do dólar bater os R$ 6,00 no day after ao anúncio das medidas fiscais anunciadas pelo governo. E decidiu postergar a decisão de comprar um celular novo para a esposa como presente de Natal. Sua intenção era importar o aparelho. E, bem na semana da Black Friday, ele achou mais prudente guardar o dinheiro.
O poder das expectativas
São as pequenas decisões que pessoas físicas e empresas tomam no dia a dia que definem o rumo da economia do país. E essas escolhas nem sempre são objetivas, calculadas em cima de números. Elas resultam também do nível de confiança ou de insegurança naquilo que elas enxergam para o futuro.
O potencial do problema fica ainda maior se a gente pensar que as empresas, as pequenas e as grandes também reagem em cima de expectativas. A IDB do Brasil, trading que trabalha com importação de insumos para as indústrias química, de metal-mecânica e construção civil, viu seus clientes entrarem em uma postura de “compasso de espera” e adiarem fechamentos de contratos nas últimas semanas. Isso por causa da expectativa pelo anúncio do pacote fiscal do governo.
O CEO da IDB, Erick Isoppo, explica que a alta do dólar prejudica o importador. Portanto, quem conseguiu empurrou pra frente a decisão de comprar produtos do exterior, à espera de alguma boa notícia que melhorasse o câmbio.
“Vimos os importadores jogarem os negócios pra frente, na esperança de que as coisas poderiam melhorar. Mas chega um momento em que eles têm de fechar o contrato. Mas eles vão continuar importando, caro ou não, porque esse custo mais alto do dólar acaba sendo repassado para o consumidor”, explica Isoppo. A IDB do Brasil, com sede em Criciúma, tem uma carteira de cerca de 150 clientes, localizados nos estados de Santa Catarina, Paraná, Rio Grande do Sul e São Paulo.
Nebulosidade
Mas por que as expectativas estão piorando, se o desemprego está baixo e os números mostram que a economia está crescendo? Porque muito desse crescimento está sendo sustentado por gasto do governo. E, para isso, o governo tem que arrecadar mais. Essa opção por aumentar a receita, em vez de conter os gastos, castiga as empresas e grande parte da população. E pode levar a um descontrole das contas públicas. Ingredientes perfeitos para baixo crescimento e inflação mais alta.
É isso que explica o fato do dólar ter chegado a R$ 6,00 nesta quinta-feira. E também a alta dos juros futuros, que passaram a projetar uma taxa Selic de 14,90% em 2025. O que está piorando as expectativas é que, na visão dos investidores, a forma como o governo apresentou seu pacote fiscal mostra um certo descompromisso em colocar as contas públicas em ordem. Mais gasto público pode virar inflação e, consequentemente, vai fazer a Selic subir no futuro. E aí, é aquela história: como ninguém quer pagar para ver, a ordem é comprar dólar e apostar em uma alta do juro, como forma de se proteger.
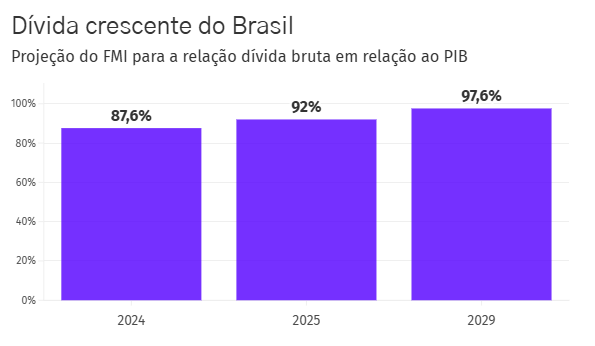
E, mais uma vez, o risco aqui é da tal profecia autorrealizável. Se o mercado enxerga que a Selic pode estar perto de 15% no ano que vem, o investidor que financia o governo vai querer receber um juro mais alto para comprar os títulos emitidos pelo Tesouro Nacional. E a conta é simples de entender: se você vê o seu credor gastando mais do que pode, vai ficar com receio de voltar a emprestar pra ele. E um jeito de dizer “não empresto mais” é subindo o juro que você vai cobrar. É mais ou menos isso que está acontecendo.
Para conseguir rolar a dívida mobiliária do governo , que hoje está em cerca R$ 7 trilhões, o Tesouro tem dois caminhos: ou ele aceita pagar juros prefixados mais altos, ou ele vende títulos pós-fixados, que oscilam de acordo com a Selic. Nas duas situações, ele vai pagar mais caro.
Piora do perfil da dívida – composição da dívida mobiliária
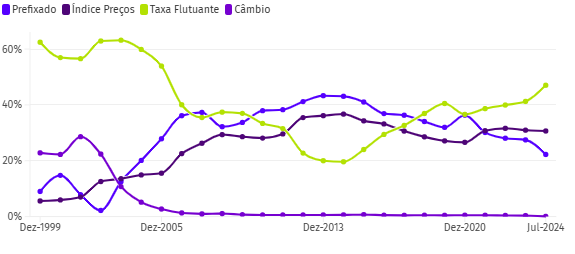
E aqui tem um detalhe muito importante: se o juro realmente subir do jeito que o mercado está projetando, o custo da dívida vai disparar. É que hoje, a fatia de títulos pós-fixados está em R$ 3,2 trilhões. E a cada um ponto percentual a mais nessa conta, o custo anual dessa dívida sobe R$ 32 bilhões. Praticamente a metade do que o governo diz que deve economizar com o pacote anunciado.
Fonte: Invest news